
Актуализировано 28 сентября 2026 года.
Главные выводы
- Если ремонт уже выполнен, сначала устанавливают, действительно ли работы были самовольными: отсутствие документов у владельца ещё не означает отсутствия прежнего согласования.
- Согласие банка и решение о перепланировке решают разные вопросы. Банк защищает залог; районная администрация проверяет изменения помещения. Одно не заменяет другое.
- Уведомление банка, согласование изменений и срок представления итоговых документов проверяют по своему договору. Единого банковского пакета и срока для всех кредитов нет.
- Банк может требовать досрочного исполнения обязательства при установленных законом основаниях. Самовольная перепланировка не означает автоматического перехода квартиры банку, но игнорировать его требования опасно.
- После ремонта отдельно проверяют условия имущественного страхования. Значимые изменения страхового риска могут требовать уведомления страховщика.
- Техническое заключение, письмо банка и новый технический план не легализуют работы сами по себе. Нужно определить допустимый способ оформления или восстановления и довести его до требуемых документов.
- Требование банка и предписание администрации исполняются отдельно. Продажа с публичных торгов по жилищному спору и обращение взыскания по ипотеке имеют разные основания; штраф не заменяет ни оформления, ни восстановления.
Ипотечная квартира остаётся собственностью владельца, но служит обеспечением кредита. Поэтому после ремонта приходится отвечать на три разных вопроса: можно ли сохранить изменения по жилищным правилам, исполнены ли обязательства перед залогодержателем и что изменилось для имущественного страхования. Письмо одного участника не закрывает вопросы двух других.
Мы помогаем разобраться в исходных планах, фактических изменениях и проектных решениях, готовим документы и сопровождаем согласование в согласованном объёме. Спорное требование о досрочном возврате кредита оценивает юрист по договору и обстоятельствам. Для начала проектной работы достаточно имеющихся планов, описания ремонта и полученных замечаний: недостающие сведения определяют наши специалисты, а не сам собственник.
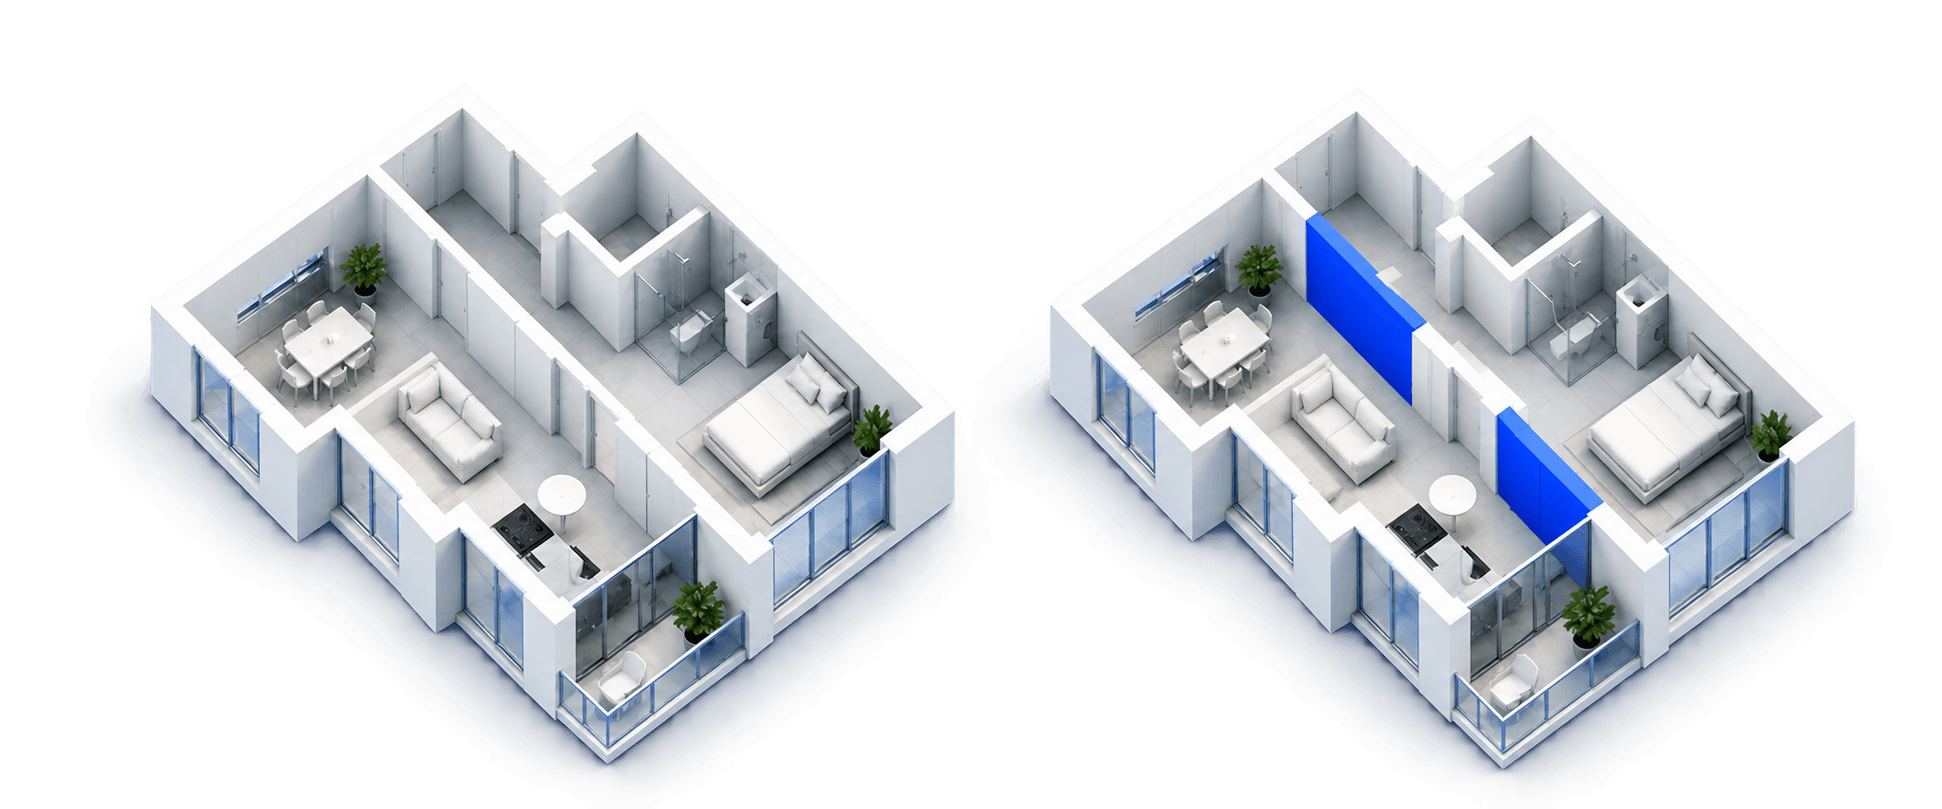
Как установить статус уже выполненной перепланировки
Не следует начинать с просьбы «сделать согласие задним числом». Сначала нужно восстановить историю квартиры: какой вариант был законным, что именно изменили и какие документы выдавались.
Специалист сопоставляет имеющиеся планы и технический паспорт, выписку ЕГРН, проект и прежнее решение о согласовании, акты приёмки и документы по выполненным работам. Собственник передаёт сохранившиеся материалы, а при неполном комплекте уточняется, какие документы нужно восстановить. Для договорных вопросов отдельно нужны кредитный договор, договор об ипотеке или условия залога, действующий страховой полис и правила страхования. Если договор отсылает к общим условиям банка, используется применимая к этому кредиту редакция, а не только нынешняя памятка на сайте.
По статье 29 ЖК РФ самовольными являются переустройство и перепланировка без предусмотренного законом основания либо с нарушением согласованного проекта. Из этого следуют разные действия:
| Что обнаружено | Что выяснять дальше |
|---|---|
| Решение было, работы ему соответствуют, приёмка не закончена | Какие документы нужны для завершения согласованной процедуры |
| Решение было, но фактические работы отличаются от проекта | В чём отступление, допустимо ли оно и как его устранять или оформлять |
| Решения не было, а изменения относятся к перепланировке или переустройству | Возможность сохранения, восстановления и применимый порядок по статье 29 |
| Документов у владельца нет | Можно ли получить прежние документы; не считать все изменения самовольными до проверки |
| Сделана только отделка без признаков перепланировки и переустройства | Не создавать лишнюю жилищную процедуру, но проверить договорные и страховые условия |
Для определения видов работ используют статью 25 ЖК РФ. Перепланировка включает изменение внутренней планировки даже без изменения общей площади; для переустройства существенны установка, замена или перенос сетей и оборудования, требующие правки технического паспорта. Перенос перегородки и замена обоев относятся к разным ситуациям, а замена оборудования оценивается по составу работ, а не по слову «ремонт». Технический паспорт описывает инвентаризационные сведения; технический план готовит кадастровый инженер для кадастровых действий. Это разные документы.
Рекламное название «свободная планировка» не заменяет документов на квартиру и не отменяет этих критериев. Проектировщик сопоставляет фактические работы с исходным оформленным решением, включая назначение зон и инженерные системы. Отсутствие перегородок при покупке само по себе не разрешает произвольно размещать кухню или санузел.
Если квартира куплена уже с изменениями, происхождение ремонта всё равно нужно установить. Отсутствие личного участия владельца не доказывает законность нынешнего состояния. При этом ответственность лица, выполнившего работы, и обязанности собственника различаются: личный штраф прежнего нарушителя не переносится на покупателя автоматически.
Обмеры показывают фактическое состояние, но не доказывают безопасность проёма или допустимость переноса санузла. Для технической оценки нужны сведения о конструкциях, инженерных системах и смежных помещениях. Если есть признаки повреждения конструкций или иной непосредственной опасности, ждать банковского ответа нельзя: сначала обращаются к соответствующей аварийной или специализированной службе.
Почему банк и районная администрация рассматривают разные вопросы
Ипотека не лишает собственника права пользоваться квартирой. По статье 29 закона об ипотеке при отсутствии иной договорной оговорки нельзя допускать ухудшения имущества и снижения его стоимости сверх нормального износа. Статья 30 предусматривает обязанности по содержанию и ремонту, если договором не установлено иное. Это объясняет интерес банка к состоянию залога, но не доказывает, что любое изменение числа комнат обязательно уменьшает стоимость или угрожает дому. Последствия работ оцениваются по существу; отдельная обязанность получить согласие проверяется по договору.
Жилищное согласование отвечает на другой вопрос: допустимы ли изменения помещения в многоквартирном доме. В Санкт-Петербурге решение принимает МВК при районной администрации. Полномочия описаны в официальном разъяснении жилищной инспекции Санкт-Петербурга.
Поэтому возможны два самостоятельных нарушения. Ремонт без решения администрации может быть самовольным по ЖК РФ, даже если банк его одобрил. И наоборот: наличие жилищного согласования не доказывает исполнения условий кредитного договора.
Банковское согласие не названо отдельным универсальным документом в перечне статьи 26 ЖК РФ. Но отсутствие его в этом перечне не отменяет прав залогодержателя, условий договора и необходимости учитывать позицию банка при споре о сохранении перепланировки. Практику отдельной комиссии также нельзя превращать в правило «банк всегда можно не спрашивать» или «без оригинала письма нигде не примут». Если письмо запрошено в конкретной процедуре, уточняются основание запроса и нужное содержание документа.
Будущая перепланировка: если часть ремонта ещё не выполнена
Уже выполненные и будущие работы нужно показывать раздельно. Иначе письмо банка на будущий проект легко принять за одобрение всего существующего состояния. Проектировщик описывает обе части, а для ещё не начатых работ определяет необходимые решения с учётом состояния конструкций и инженерных систем.
Нет единой последовательности «банк — проект — МВК» для любого кредита. Для ответа банк может запросить проект, а для его подготовки нужны требования к материалам. Обмен документами может идти параллельно; это не разрешение параллельно начать строительные работы. Для будущего ремонта должны быть получены необходимые жилищные основания и выполнены применимые условия кредита и страхования. Уже сделанный ремонт при этом не изображают будущим.
Согласие банка: договор, адресат и содержание обращения
В договорных документах ищут не только слово «перепланировка». Значимые условия могут находиться в разделах о сохранности залога, ремонте, уведомлениях, осмотре, страховании и представлении документов.
При разборе договора заёмщик или его юрист уточняют:
- какие работы требуют предварительного согласия или уведомления;
- какие сведения и каким способом необходимо передать;
- предусмотрен ли срок завершения оформления и представления документов;
- распространялось ли прежнее согласие на реально выполненный вариант;
- что предусмотрено при нарушении обязанности и можно ли согласовать устранение нарушения.
Если право требования по кредиту переходило другому лицу, уточните действующего залогодержателя и канал обслуживания. Письмо прежнему кредитору не следует считать исполнением обязанности без проверки того, кто должен его получить.
В обращении описывают факты: адрес и кредит, выполненные изменения, наличие либо отсутствие прежнего согласования, текущую стадию технической проверки и оформления. Запрашивают позицию банка по фактическому состоянию, перечень необходимых документов и порядок устранения договорных нарушений, если они возникли.
Приложениями могут быть план до ремонта, обмерный план, описание различий, техническое заключение или проект, документы администрации. Это возможная основа обращения, а не обязательный одинаковый список для всех банков. Не стоит обещать безопасность или законность изменений, пока это не подтверждено.
Заёмщику важно сохранить отправленное обращение, приложения, дату и подтверждение приёма, затем письменный ответ. Если банк рассматривает только будущие работы, уточняется порядок именно для уже выполненного ремонта. Нельзя выдавать фактический ремонт за ещё не начавшийся, менять даты документов или считать молчание банка одобрением. При отсутствии ответа по номеру обращения выясняют, принят ли комплект и чего недостаёт; повторное обращение само по себе также не продлевает обязательный срок.
Мы готовим электронный проект и необходимые технические материалы для обращения в банк. Если документы принимают через личный кабинет заёмщика, вы отправляете подготовленный комплект самостоятельно. Возможность подачи представителем уточняем по правилам банка и оформленным полномочиям. Пароль от банковского кабинета передавать нам не нужно.
Ответ банка должен позволять понять, к какому проекту и этапу он относится. Согласие на будущие работы, рассмотрение фактически выполненных изменений и документ для завершения учёта могут быть разными обращениями. Если после приёмки банк ждёт итоговые документы, договор только на изготовление проекта не закрывает эту обязанность заёмщика. Мы и заказчик заранее сопоставляем состав сопровождения с техническими материалами, которые предстоит передать кредитору.
При поступившем требовании о досрочном погашении или споре о нарушении договора документы следует сразу передать юристу. Технический специалист оценивает квартиру, но не заменяет правовую оценку требований кредитора.
Проектная компания может подать документы в банк вместо заёмщика?
Мы подготовим технический комплект. Кто его направляет — заёмщик или представитель — зависит от правил банка и оформленных полномочий. Если подача предусмотрена через ваш личный кабинет, вы отправляете документы сами, без передачи пароля исполнителю.
Может ли банк потребовать погасить ипотеку досрочно
Да, при наличии соответствующих оснований, но не автоматически из-за несовпадения квартиры с планом. Статья 35 Закона об ипотеке предусматривает такое право, в частности:
- при грубом нарушении правил пользования, содержания, ремонта или сохранения имущества, если это создаёт угрозу его утраты или повреждения;
- при нарушении предусмотренных законом обязанностей по страхованию залога;
- при необоснованном отказе залогодержателю в проверке имущества.
Право на проверку по документам и фактически установлено статьёй 34. Проверка при этом не должна создавать неоправданных помех использованию квартиры.
Если заёмщик отказывается исполнить требование или не исполняет его в договорный срок, а при отсутствии такого срока — в течение месяца, статья 35 допускает обращение взыскания. Месяц здесь относится к исполнению требования, а не к сроку узаконивания или автоматической передаче ключей банку. Обращение взыскания осуществляется в установленном порядке, а не одним письмом кредитора. Но и обещание «плачу вовремя — банк ничего не вправе требовать» неверно: перечисленные основания связаны не только с просрочкой платежей.
Полученное письмо оценивается целиком: что требует банк, на какой пункт закона или договора ссылается, какое нарушение описывает и чем оно подтверждено. Само наличие договорного запрета на работы ещё не заменяет проверки правомерности конкретного требования. Юрист сопоставляет условие с применимым законом и обстоятельствами; технический специалист устанавливает характер и последствия работ. Регулярные платежи и обращение в МВК не являются согласованной отсрочкой исполнения остальных обязанностей.
Если по обстоятельствам, за которые банк не отвечает, имущество уже повреждено настолько, что обеспечение существенно ухудшилось, действует также статья 36 Закона об ипотеке. Она содержит важное исключение: банк не может осуществить предусмотренное её пунктом 2 право на досрочное исполнение, когда заключено письменное соглашение о восстановлении или замене имущества и собственник надлежаще его выполняет. Это специальное условие, а не гарантия, что любое обещание восстановить перегородку отменяет все требования кредитора.
Проверка залога: документы, осмотр и отчёт оценщика
Право банка по статье 34 не означает, что любой человек, представившийся проверяющим, получает доступ в квартиру. Заёмщик подтверждает через официальный канал банка, кто направлен, что требуется осмотреть и как согласовать время. Проверку нельзя подменять ни необоснованным отказом, ни предположением, что банк обязан всегда заказывать один и тот же технический паспорт.
Если оценщик обнаружил расхождение, имеет значение, с какой версией плана сравнивали квартиру. Позднее законно оформленное изменение подтверждается соответствующими документами; самовольное не устраняется просьбой убрать его из отчёта. Архивный план ПИБ и новый обмер показывают разные моменты истории, а выписка ЕГРН подтверждает внесённые сведения. Ни один из этих документов сам по себе не доказывает безопасность конструкций.
Имущественное страхование: полис, уведомление и письмо для банка

Здесь важно именно имущественное страхование квартиры, а не только страхование жизни заёмщика. Его регулирует статья 31 Закона об ипотеке, а последствия увеличения страхового риска — статья 959 ГК РФ. По общему правилу страхование имущества заключается в пользу залогодержателя, если применимыми документами не оговорено иное. Страхователь, выгодоприобретатель и человек, выполнявший ремонт, могут не совпадать; обязанность уведомления закон связывает со страхователем или выгодоприобретателем.
При имущественном страховании нужно незамедлительно сообщать о ставших известными значительных изменениях ранее сообщённых обстоятельств, если они могут существенно увеличить риск. Значимыми во всяком случае считаются изменения, указанные в полисе и переданных правилах страхования. В уведомлении имеет смысл описать конкретные выполненные работы, стадию оформления и отличия от сведений, сообщённых при заключении договора. Формулировка «обычный ремонт» не заменяет сведения о проёме, газе или переносе санитарного помещения.
Из этого не следует, что любая перепланировка автоматически аннулирует полис или всегда ведёт к отказу в выплате. Закон предусматривает разные последствия: изменение условий или дополнительную премию, а при определённых обстоятельствах — требование расторгнуть договор. При неисполнении обязанности уведомления статья 959 предусматривает также требование возместить убытки, причинённые расторжением. Если обстоятельства, увеличивавшие риск, уже отпали, страховщик не вправе требовать расторжения по этому основанию. Для личного страхования последствия пунктов 2 и 3 этой статьи возможны только при прямом условии договора.
Вопрос о выплате при конкретной аварии требует отдельной оценки события, покрытия, исключений и применимых норм. Нерасторгнутый полис не означает, что любое событие обязательно покрывается; сама перепланировка также не доказывает законность отказа. При споре изучаются полис, правила, уведомления и мотивированный ответ страховщика.
Поэтому письмо банку не заменяет уведомления страховщика, когда оно необходимо. И наоборот, ответ страховой компании не разрешает сохранить самовольную перепланировку.
К нам обратился клиент, которому банк сообщил о невыполненных требованиях по страхованию. У клиента не было действующего страхового договора, но сохранилась старая справка страховщика; клиент спрашивал, можно ли использовать её или оформить полис лишь на короткое время ради нового письма. Здесь проблема может быть шире отсутствующей справки. В такой ситуации мы рекомендуем сначала выяснить по кредитным документам и ответу банка, требуется ли восстановить само страховое покрытие, подтвердить оплату премии или получить позицию по изменённой квартире. Без этого старая справка не отвечает на замечание банка.
Отсутствие срока действия на справке не подтверждает её применимость к нынешнему проекту и страховому периоду. Аналогично короткий полис не обязательно покрывает требуемый период. Эти вопросы подтверждает страховщик по конкретному договору, а исполнение требования проверяет кредитор. К нам можно обратиться для подготовки технического описания изменений; наличие и достаточность страховой защиты не устанавливаются по проекту перепланировки.
Если часть работ ещё планируется и проект не готов, страховщику передают достоверное предварительное описание с указанием этой стадии. После уточнения проекта перечень изменений сопоставляют с ранее направленным уведомлением. Нельзя выдавать неготовое решение за согласованное или заменять описание работ перечнем этапов договора с проектировщиком.
Подойдёт ли старая справка страховщика без указанного срока действия?
Её применимость нужно подтвердить для действующего полиса, нынешних работ и запроса банка. Отсутствие срока на справке не доказывает наличие страхового покрытия и не заменяет исполнение условий ипотечного договора.
Можно ли оформить страховку на короткий срок ради письма для банка?
Короткий полис может не соответствовать требуемому периоду покрытия. Сначала выясняют, какое именно условие банк считает неисполненным; справка о перепланировке и само имущественное страхование решают разные вопросы.
Сохранение самовольной перепланировки: технические ограничения и жилищная процедура
Техническую проверку проводят по фактическому объёму работ. Для санузла имеет значение, что расположено снизу: пункт 24 Положения, утверждённого постановлением Правительства РФ №47, не допускает размещение уборной, ванной, душевой и кухни над комнатами. Поэтому перенос над жилой комнатой соседа и расширение на зону над его коридором требуют разных выводов. Второй вариант не становится автоматически допустимым: остаются инженерные решения, гидроизоляция и остальные требования. Для двухуровневой квартиры тот же пункт отдельно допускает размещение уборной, ванной или душевой верхнего уровня над кухней. Это узкое исключение, а не разрешение переносить санузел над жилой комнатой.
Для газовой кухни проверяют оборудование, изоляцию помещений и вентиляцию; для проёма — конструктивную схему, нагрузки и состояние стены. Проём в несущей панели и изменение ненесущей перегородки не требуют одинакового технического обоснования. В старом фонде дополнительно важны фактические перекрытия и прежние вмешательства, в охраняемом здании — статус и затронутые элементы. По одному обмерному плану нельзя обещать сохранение любого ремонта; письмо банка технического обследования не заменяет.
Возможны разные результаты. Часть решений допустима после надлежащего оформления. Часть требует изменения: например, восстановления разделения помещений или переработки инженерного решения. Иногда выбранный вариант сохранить нельзя и требуется восстановление.
Статья 29 ЖК РФ возлагает на собственника обязанность привести помещение в прежнее состояние в разумный срок и установленном органом порядке. Суд вправе сохранить изменённое состояние при условии, сформулированном в части 4: «если этим не нарушаются права и законные интересы граждан либо это не создает угрозу их жизни или здоровью». Это не обещание судебного исхода; доказательства и права залогодержателя оценивают применительно к конкретному делу.
После сопоставления документов и технической оценки обращение в администрацию района должно описывать фактическую ситуацию. Возможны замечания, отказ или требование восстановления; обычную процедуру согласования будущего проекта нельзя выдавать за гарантированную легализацию уже выполненных работ. Полученный официальный ответ нужен для определения дальнейших действий. Если спор переходит в суд, юрист формирует требования и ставит вопрос об участии лиц, чьи права затрагиваются, в том числе залогодержателя. Позиция банка по залогу и вывод суда о сохранении перепланировки — разные решения; проект и техническое заключение не заменяют судебной экспертизы там, где она потребуется.
Подробный разбор доказательств и судебного процесса приведён в статье об узаконивании перепланировки через суд.
Объединение двух квартир с разными ипотеками
К нам обращались с планом купить две соседние квартиры по разным льготным программам, включая военную и семейную ипотеку, и затем объединить их. Здесь нужно совместно проверить техническую возможность соединения квартир и условия обоих залогов. Мы оцениваем планировочное решение; условия программ, права залогодержателей и оформление будущего объекта разбирают с банками и юристом. Такую проверку стоит провести до покупки: возможность объединить помещения конструктивно ещё не означает, что изменение залогов допустимо по кредитным документам.
Проектировщик оценивает техническую возможность соединения помещений; банк и юрист разбирают залоги и договорные ограничения. Даже положительный ответ по одной квартире не означает согласия на изменение второго объекта. При затрагивании общего имущества отдельно проверяются необходимые основания и согласия. Если перепланировка невозможна без присоединения его части, статья 26 ЖК РФ предусматривает протокол общего собрания о согласии всех собственников. Одобрение залогодержателя это согласие не заменяет.
Сроки банка, предписания и завершения перепланировки
В этой ситуации нет одного срока «на узаконивание». Одновременно могут действовать срок исполнения требования банка, разумный срок восстановления, установленный органом по статье 29 ЖК РФ, и сроки конкретных процедур. Месяц из статьи 35 закона об ипотеке — ещё один отдельный срок, а не дополнительный месяц для ремонта.
По статье 26 ЖК РФ решение по представленным обязательным документам принимают не позднее 45 дней после их поступления в орган. При подаче через МФЦ отсчёт идёт от передачи документов органу. Этот срок не является сроком судебного сохранения самовольных работ и не включает подготовку проекта или ремонт.
Для завершения согласованной перепланировки статья 28 ЖК РФ предусматривает уведомление с техническим планом и сведениями об уплате установленной пошлины. Техплан нужен уже к уведомлению, а не впервые после акта. Акт утверждают не позднее 30 дней с получения уведомления; завершение перепланировки связано с внесением соответствующих изменений в ЕГРН. Если выполнено только переустройство, оно считается завершённым с утверждения акта.
Если банк установил срок представить итоговые документы, а процедура не закончена, заблаговременно запросите изменение срока и приложите подтверждения текущей стадии. Отправка просьбы сама по себе не продлевает срок: нужен ответ или оформленное соглашение. Требование банка не отменяет предписание администрации, поэтому по каждому документу отдельно фиксируют адресата, срок и результат исполнения.
После жилищного оформления остаются действия перед банком и страховщиком, если они предусмотрены обязательствами: передача актуальных документов и подтверждение их приёма. Утверждённый акт, сведения ЕГРН и отметка кредитора о полученном комплекте — три разных результата. Отсутствие новых писем от банка само по себе не подтверждает исполнение прежнего требования.
Продажа, рефинансирование и погашение кредита

Прежде чем рассчитывать на продажу или рефинансирование, нужно понять две вещи: можно ли оформить фактическую квартиру и какие условия предъявляет действующий либо новый кредитор. Нельзя обещать, что банк обязательно примет объект с неоформленными изменениями, даже если предыдущий кредит выдавался на эту квартиру.
Для продажи заложенного имущества статья 37 Закона об ипотеке по общему правилу требует согласия залогодержателя, если договором не предусмотрено иное; при закладной учитываются и её условия. Для физического лица с кредитом не на предпринимательские цели до обращения взыскания предусмотрен также специальный порядок самостоятельной продажи по статье 37.1. Он имеет собственные условия и исключения, поэтому не означает продажи без взаимодействия с кредитором. Ни один из этих вариантов не является способом автоматически узаконить ремонт.
Претензии к планировке и согласие на продажу — разные вопросы. Нельзя обещать ни безусловную регистрацию сделки, ни автоматический отказ Росреестра только по факту самовольных изменений. Для конкретной сделки проверяют её документы, залоговые условия и выбранный способ расчётов.
Если покупатель берёт ипотеку в другом банке, появляются два самостоятельных решения: нынешнего залогодержателя о распоряжении объектом и нового кредитора о принятии квартиры в обеспечение. При оценке, проверке планов и страховании могут потребоваться сведения о фактических изменениях. То же касается рефинансирования: прежнее согласие полезно как часть истории, но не обязывает новый банк принять объект. До предварительного платежа в условиях сделки определяют необходимые документы и последствия, если согласованное условие не выполнено. Подробности раскрытия и расчётов — в статье о продаже квартиры с самовольной перепланировкой.
Наследование не следует приравнивать к продаже. Статья 37 прямо сохраняет право завещать заложенное имущество и признаёт ничтожными договорные ограничения этого права. По статье 38 наследник заложенного имущества становится на место залогодателя, включая неисполненные обязанности по ипотеке. Поэтому речь идёт о сохраняющихся обязательствах и состоянии квартиры, а не об универсальном праве банка запретить наследование из-за ремонта.
Погашение кредита решает вопрос обязательства перед банком, но не устраняет самовольность работ по ЖК РФ. Ждать окончания ипотеки ради обхода оформления — значит сохранять нерешённый жилищный вопрос.
Кроме расчёта по кредиту, имеет значение погашение регистрационной записи об ипотеке по статье 25 закона об ипотеке. Отсутствие задолженности и актуальные сведения об обременении — не один документ. Ни погашение записи, ни регистрация перехода права не заменяют оформления перепланировки.
Наша работа и расходы на оформление ипотечной квартиры
Наличие ипотеки не задаёт единую надбавку к цене проекта. Состав работы зависит от изменений, состояния документов и требуемого результата. Изготовление проекта, обследование при необходимости, сопровождение согласования, приёмка и кадастровые действия — разные этапы. Восстановительные работы, страховая премия и юридическая помощь также не становятся частью цены проекта автоматически.
Мы определяем необходимые исходные сведения, разрабатываем проект и сопровождаем согласование. До заключения договора уточняем, какие технические материалы потребуются банку, включаем нужные этапы и работу с замечаниями в состав заказа. Для каждого этапа указываем результат: проект, документы приёмки или материалы кадастрового оформления. Действия через личный кабинет заёмщика согласуем с вами отдельно; спорные требования банка и судебные вопросы рассматривают с юристом.
Начать можно с тех материалов, которые у вас сохранились: плана, письма банка, фотографий и описания ремонта. Мы определим, каких документов не хватает для проектирования и оформления. Если банк или администрация уже установили срок, сообщите его сразу: это поможет выстроить последовательность работы и вовремя подготовить технические материалы для дальнейших обращений.